La réforme des droits d’auteur, les nouveautés au 31/01/2023.
Il existe un régime fiscal avantageux pour les droits d’auteur perçu par les artistes, et ce, depuis 2008. Cependant, au vu du succès de ce régime, une réforme apparaît afin d’en restreindre les bénéficiaires.
En ce début d’année, une loi-programme contenant cette réforme a été votée. Ainsi, depuis le 1er janvier 2023, la nouvelle réforme sur la fiscalité des droits d’auteur est entrée en application. Mais quels sont les changements apportés par cette réforme ?

Nouvelles conditions d’exploitation de l’œuvre
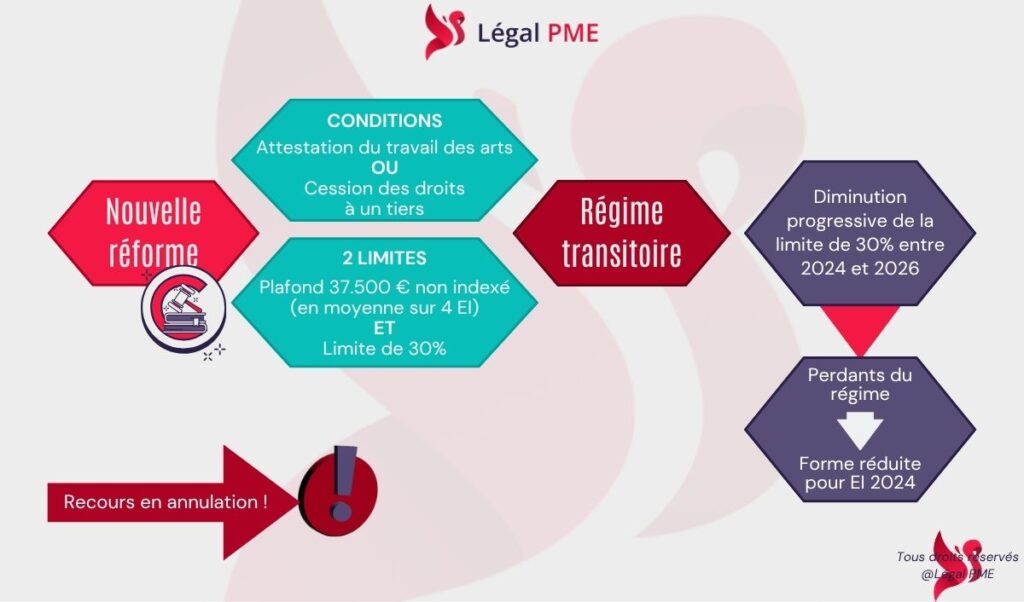
Pour bénéficier du taux de taxation avantageux de 15% après déduction des frais forfaitaires sur les droits d’auteur, les créateurs d’œuvre devront désormais respecter une des deux conditions suivantes :
- soit être titulaire d’une attestation du travail des arts ;
- soit céder ces droits ou octroyer une licence à un tiers en vue d’une communication de l’œuvre au public ou d’une reproduction.

Nouvelles limites
En plus du respect d’une de ces deux conditions, la nouvelle loi-programme vient durcir ce régime avantageux en imposant 2 nouvelles limites à respecter.

1. Le plafond de 37.500 € non indexé (soit 64.070 € en 2022)
Lors de la réforme de 2008, le législateur avait déjà introduit une limite. En effet, les droits d’auteur pouvant bénéficier du régime avantageux de revenus mobiliers étaient plafonnés à un montant maximal de 37.000 € non indexé (soit 64.070 € en 2022) par an.
Ce plafond subsiste avec la nouvelle réforme. Toutefois, celui-ci fait l’objet d’un conditionnement supplémentaire. Avec la nouvelle réforme, ce ne sont plus les droits d’auteur perçus annuellement qui devront respecter ce plafond, mais le revenu brut moyen annuel de droits d’auteur perçus au cours des quatre exercices d’imposition précédents.
Danger
Le risque étant toujours de voir les sommes dépassant le plafond taxées comme des revenus professionnels.
2. La limite de 30%
La nouvelle réforme sur la fiscalité des droits d’auteur instaure également une nouvelle limite. Encore une fois pour bénéficier du régime avantageux, les droits d’auteur des créateurs qui cèdent ou accordent une licence sur leurs œuvres ne peuvent excéder 30% de l’enveloppe totale de la rémunération.
Attention : cette limite ne concerne pas les titulaires d’une attestation du travail des arts.
Ce plafond de 30% ne sera pas tout de suite en vigueur. En effet, ce taux va progressivement diminuer de la manière suivante :
- 50% pour l’exercice d’imposition 2024 ;
- 40% pour l’exercice d’imposition 2025 ;
- 30% à partir de l’exercice d’imposition 2026.

Régime transitoire
En plus de la diminution progressive de la limite de 30% entre 2024 et 2026, les auteurs ne remplissant plus les conditions pour bénéficier de ce régime avantageux, ne bénéficieront plus de ce régime à partir de l’exercice d’imposition 2024 (revenus 2023).
Ceux-ci pourront encore bénéficier, uniquement pour l’exercice d’imposition 2024 (revenus 2023), du régime de droits d’auteur, mais sous une forme réduite (le plafond de 37.500 € non-indexé et le forfait de frais seront diminués de moitié).

Le futur de la réforme
Actuellement, la réforme laisse encore une part d’ombre sur le futur des droits d’auteur pour certains secteurs d’activité. Il va certainement falloir un temps d’adaptation et de mise en pratique pour éclaircir ces zones d’ombre.
Par ailleurs, un recours en annulation risque d’être introduit auprès de la cour constitutionnelle afin de faire annuler ce projet de réforme.
La saga de la réforme fiscale des droits d’auteur est loin d’être finie !
Vous souhaitez en savoir plus sur les droits d’auteur ? Alors contactez les juristes 3.0 de Légal PME, et bénéficiez des conseils de leurs experts en droits d’auteur ! 15 minutes pour faire connaissance, c’est offert en visio !
Le livret #5 « Tout comprendre sur la fiscalité des droits d’auteur »
Approfondissez le sujet des droits d’auteur avec le livret #5 de Légal PME Éditions !
- Qu’est-ce que les droits d’auteur ? Œuvre littéraire ou artistique ?
- Quelles sont les pouvoirs juridiques de l’auteur sur son œuvre (droits moraux, patrimoniaux) ?
- Qu’est-ce qu’une œuvre protégée ? Une activité créative ? Sa mise en forme et son originalité.
- Rémunération des droits d’auteur, pour soi, pour ses travailleurs, et la manière dont le montant à octroyer est évalué.
- La fiscalité des droits d’auteur et son régime avantageux.
- Une check-list et une interview
→ AUTRES ARTICLES UTILES DE LÉGAL PME :
- Droits d’auteur, trois conditions pour être protégé
- De quels droits dispose un auteur sur son œuvre ?
- 5 règles d’or à respecter sur la cession des droits d’auteur
- Utilisation d’une œuvre protégée
- Comment enregistrer une marque à différents niveaux et à quelles conditions ?
- Protéger la marque de son entreprise
- La propriété intellectuelle, interview de Pecher & Partners
- L’épargne-carrière, mode d’emploi
- Les clefs pour devenir indépendant !
- 4 critères à remplir pour être qualifié d’indépendant
- Indépendant et salarié dans la même société : oui ou non ?
- ChatGPT n’est pas juriste
- Juriste conseil, bureau social, secrétariat social : quelles différences ?
- Suppression de l’obligation des compétences en gestion, interview croisée d’un juriste et d’un comptable
- Brevet, le guide pour déposer une demande
- Les chèques PI de l’EUIPO sont disponibles depuis le 22 janvier
- Les enjeux juridiques de l’Intelligence Artificielle
- Google Analytics, une utilisation risquée