De nombreuses ASBL ont recours à des bénévoles afin de les aider dans leurs activités au quotidien ou ponctuellement. Cependant, accueillir des bénévoles ne s’improvise pas et certaines règles légales doivent être respectées.
Qu’est-ce que le bénévolat ?
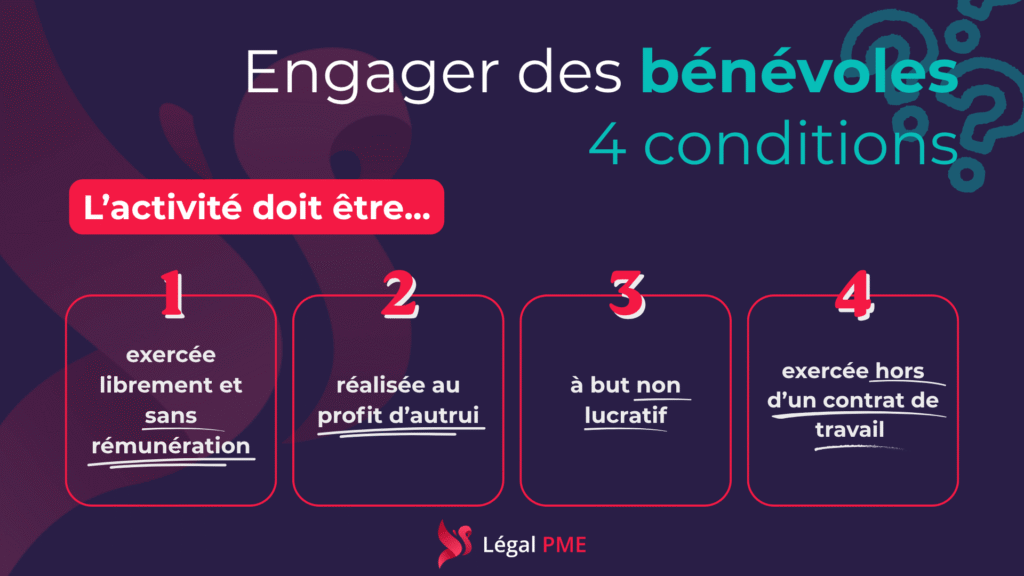
En Belgique, pour qu’une activité soit considérée comme du bénévolat (ou « volontariat ») au sens de la loi, elle doit répondre à plusieurs conditions :
- être exercée librement et sans rémunération ;
- être réalisée au profit d’autrui, d’un groupe, d’une organisation ou de la collectivité ;
- être organisée dans un cadre à but non lucratif ;
- être exercée en dehors d’un contrat de travail ou de toute autre relation rémunérée portant sur la même activité pour la même organisation.
On distingue le bénévolat de l’aide apportée à des particuliers dans un cadre strictement privé (par exemple, aider un voisin, un proche).
Faut-il signer un contrat avec le bénévole ?
Contrairement à une idée reçue, la loi n’impose pas la signature d’un contrat de bénévolat.
Toutefois, avant le début de l’activité, l’ASBL doit communiquer au bénévole plusieurs informations essentielles, notamment :
- le but désintéressé et le statut juridique de l’association ;
- les assurances couvrant les activités bénévoles ;
- les modalités d’un éventuel défraiement ;
- les obligations de discrétion et, le cas échéant, de secret professionnel.
Ces informations peuvent être transmises par exemple via une note d’information écrite. En pratique, l’ASBL doit veiller à pouvoir prouver que ces informations ont bien été communiquées au bénévole.
Un bénévole ne peut pas être rémunéré, mais peut-il être défrayé ?
Par définition, le bénévolat est une activité exercée gratuitement, sans rémunération. Toutefois, afin d’encourager l’engagement bénévole et d’éviter que les volontaires aient à supporter personnellement les frais liés à leurs activités, un défraiement peut leur être accordé.
Deux systèmes de remboursement sont possibles.
1. Le remboursement des frais réels
La première possibilité consiste à rembourser au bénévole les frais réellement engagés dans le cadre de son activité, sur présentation de justificatifs (factures, tickets, notes de frais, etc.). Ce système ne prévoit aucun plafond maximal de remboursement, à condition que les montants correspondent à des dépenses réelles, justifiées et liées à l’activité bénévole.
Lorsque ces conditions sont respectées, les sommes remboursées ne constituent pas une rémunération et ne doivent pas être déclarées ni par le bénévole ni par l’ASBL au titre de revenus professionnels.
2. Le défraiement forfaitaire
La seconde possibilité consiste à accorder au bénévole une indemnité forfaitaire, sans qu’il soit nécessaire de justifier chaque dépense individuellement. Ce défraiement doit toutefois respecter deux plafonds légaux qui ne peuvent être dépassés (chiffres 2026) :
- 44,02 € par jour ;
- 1.760,83 € par an.
Ces montants sont indexés chaque année au mois de janvier. Il s’agit de montants maximaux et non d’indemnités obligatoires. Une ASBL est donc parfaitement libre d’accorder un défraiement inférieur à ces plafonds.
Tant que les conditions légales et les plafonds sont respectés, les indemnités forfaitaires ne sont, en principe, soumises ni à l’impôt ni aux cotisations sociales et ne doivent pas faire l’objet d’une déclaration fiscale en tant que revenus professionnels.
Les plafonds de défraiement s’appliquent à l’ensemble des activités de volontariat exercées par le bénévole, quel que soit le nombre d’organisations auprès desquelles il est engagé. Ils ne peuvent donc pas être cumulés pour chaque engagement.
Indemnités : attention aux plafonds !
Attention toutefois : en cas de dépassement de l’un de ces plafonds, le bénévole devra pouvoir démontrer que les indemnités perçues correspondent à des frais réellement supportés. À défaut, les sommes pourraient être considérées comme des revenus imposables, avec un risque de requalification de la relation en activité salariée ou indépendante selon les circonstances. Une telle requalification pourrait entraîner des conséquences fiscales et sociales, notamment le paiement de cotisations sociales et d’impôts.
On note quelques exceptions, notamment dans le secteur sportif (entraîneurs, coachs, arbitres, stewards,…). Ces catégories de bénévoles peuvent bénéficier, sous certaines conditions, d’un plafond annuel maximal supérieur.
Je profite d’un RDV gratuit de 15 minutes en distanciel avec un des juriste 3.0 de Légal PME.
Légal PME vous tient informé des actualités utiles à votre entreprise. Inscrivez-vous à notre newsletter bimensuelle !
→ AUTRES ARTICLES UTILES DE LÉGAL PME :
- ASBL ou société, que choisir ?
- Les coopératives, un autre modèle de société
- Idée reçue : une société pour optimiser la rémunération du dirigeant
- Une entreprise peut-elle prêter à son dirigeant ?
- Passage en société, avantages et inconvénients
- Statuts VS ROI, quelles sont les différences et obligations ?
- Une décision contraire aux statuts d’une société est-elle valable ?
- En société, avez-vous un pacte d’associés ou d’actionnaires ?
- Les clés d’un bon partenariat
- Créer son entreprise : trucs et astuces
- Créer et gérer son entreprise, les grandes différences entre la France et la Belgique
- Quel statut juridique choisir pour mon entreprise ?
- Gestion des conflits au sein d’un organe d’administration : clés et outils
- Donner procuration à ses collaborateurs pour l’accès et la signature de documents
- Fiscalité du e-commerce ou vente en ligne : nouvelles dispositions
- ChatGPT n’est pas juriste
- Suppression de l’obligation des compétences en gestion, interview croisée d’un juriste et d’un comptable
- FAQ 2026 : salaires, IA, réintégration… Les nouveautés sociojuridiques de ce début d’année
- Juriste conseil, bureau social, secrétariat social : quelles différences ?
- Brevet, le guide pour déposer une demande
- La responsabilité extracontractuelle, explication et analyse