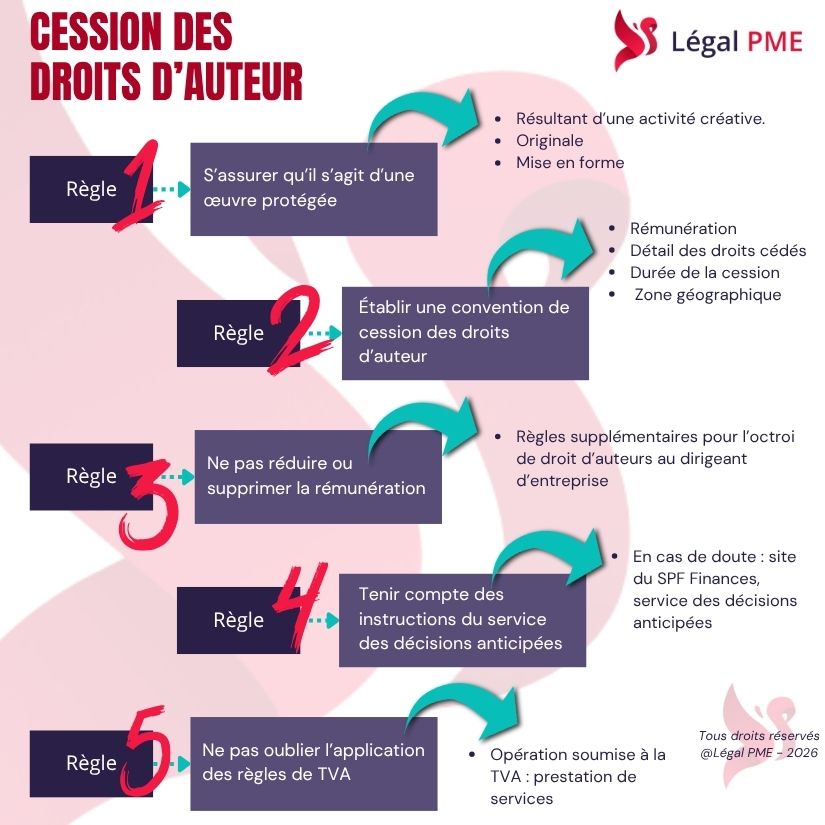
La cession des droits d’auteur doit respecter cinq règles importantes.
Les droits d’auteur ont pour vocation de protéger des œuvres en octroyant à leurs auteurs des prérogatives exclusives telles que le droit de la communiquer au public, le droit de reproduction ou encore le droit de paternité.
Les droits d’auteur attirent de plus en plus les travailleurs et employeurs comme moyen d’optimisation de la rémunération grâce au traitement fiscal avantageux (imposition à 15%). La cession de ces droits est possible moyennant le respect strict de certaines règles. Lesquelles ?
Règle 1 : S’assurer qu’il s’agit d’une œuvre protégée
Les droits d’auteur ont pour vocation de protéger une œuvre :
- résultant d’une activité créative.
- originale: elle doit refléter la personnalité de son auteur. Il n’est pas nécessaire que l’œuvre soit inédite ou le résultat d’un effort d’imagination particulier, ou encore nouvelle.
- mise en forme : La création doit avoir une forme concrète, de manière à être perceptible par les sens. Une idée n’est pas protégée mais uniquement son expression, la formalisation de cette idée. Il suffit que l’idée soit exprimée, par exemple lorsqu’un orateur prononce un discours en public, lorsqu’une chanson improvisée est interprétée ou jouée en public.
Exemples :
- Œuvre protégée : les romans, les textes scientifiques ou utilitaires (modes d’emploi par exemple), les peintures, sonneries de GSM, documentaires, les logiciels, etc.
- Œuvre non protégée : ce qui préexiste dans la nature, les images satellites, un dessin réalisé par un animal, les inventions techniques, les prestations exclusivement sportives.
Règle 2 : Établir une convention de cession des droits d’auteur
Dans le cadre du contrat de travail, l’auteur d’une œuvre peut céder certains de ses droits si ceux-ci sont créés en exécution du contrat de travail.
La concrétisation de cette cession se fait par une convention séparée, ou dans le contrat de travail, dans une CCT ou bien encore dans le règlement de travail.
La convention doit impérativement contenir certaines mentions :
- la rémunération : il faut bien faire la distinction entre la rémunération des droits d’auteur et la rémunération pour les prestations matérielles.
- le détail des droits cédés : modes d’exploitation prévus (reproduction, édition, communication au public) et pour quelle finalité (livre, télévision, cinéma, site Internet, etc.).
- la durée de la cession et la zone géographique au sein de laquelle l’exploitation des droits pourra se faire.
Règle 3 : Ne pas réduire ou supprimer la rémunération
Il faut toujours garder en tête l’esprit de la cession des droits d’auteur et du régime fiscal avantageux. Le régime fiscal avantageux n’a pas été instauré dans le but de réduire ou de remplacer la rémunération des travailleurs. L’administration fiscale y est très attentive. Une rémunération trop importante sous forme de droits d’auteur, par rapport à la rémunération des prestations matérielles, alerte forcément l’administration fiscale, et donne alors lieu à un contrôle fiscal. De même si une réduction apparaît dans la rémunération dans le même temps, et que celle-ci subit une compensation en droits d’auteur.
Lorsqu’un dirigeant d’entreprise s’accorde des droits d’auteur, l’administration fiscale impose le respect de certaines règles. Notamment, l’interdiction de réduire ou détruire la base imposable de la société par la déduction des droits d’auteur.
Règle 4 : Tenir compte des instructions du service des décisions anticipées
L’administration fiscale rend régulièrement des décisions dans lesquelles elle fixe des pourcentages et limites à de ne pas dépasser en cas de rémunération des droits d’auteur. L’administration détermine également quelle situation peut donner lieu à rémunération pour droits d’auteur. Par exemple, l’administration a considéré que la mise à disposition de brochure réalisée pour un client ne peut être rémunérées par le biais des droits d’auteur. En effet, elle estime que la brochure consiste plutôt en un rapport des projets réalisés dans le passé par le client. Les brochures étaient réalisées dans le but d’assurer la promotion de la société et de ses activités.
En cas de doute sur le montant de la rémunération accordée à titre de droits d’auteur, un service des décisions anticipées a été mis en place sur le site du Service Public Fédéral Finances, afin de faire valider la rémunération. En bref, ceci dans l’optique d’éviter les contrôles fiscaux et de s’assurer de la légalité de la convention.
Règle 5 : Ne pas oublier l’application des règles de TVA
La cession des droits d’auteur est une opération soumise à la TVA car elle consiste en une prestation de services. Un indépendant ou dirigeant d’entreprise doit donc s’assujettir à la TVA. L’opération se voit soumise à un taux de 6% lorsqu’il s’agit de livres, d’objets d’art, ou encore d’une cession de droits d’auteur (sauf programme informatique et publicité). Dans les autres cas, le taux est de 21%.
Certaines professions et activités bénéficient d’une exemption de TVA, comme par exemple, les contrats d’édition. D’autres bénéficient d’un régime de franchise à compter d’un certain seuil.
Vous souhaitez en savoir plus sur la cession des droits d’auteur ?
Alors contactez les juristes 3.0 de Légal PME, et bénéficiez des conseils de leurs experts en droits d’auteur ! 15 minutes pour faire connaissance, c’est offert en visio !
Le livret #5 « Tout comprendre sur la fiscalité des droits d’auteur »
Approfondissez le sujet des droits d’auteur avec le livret #5 de Légal PME Éditions !
- Qu’est-ce que les droits d’auteur ? Œuvre littéraire ou artistique ?
- Quelles sont les pouvoirs juridiques de l’auteur sur son œuvre (droits moraux, patrimoniaux) ?
- Qu’est-ce qu’une œuvre protégée ? Une activité créative ? Sa mise en forme et son originalité.
- Rémunération des droits d’auteur, pour soi, pour ses travailleurs, et la manière dont le montant à octroyer est évalué.
- La fiscalité des droits d’auteur et son régime avantageux.
- Une check-list et une interview
→ AUTRES ARTICLES UTILES DE LÉGAL PME :
- Droits d’auteur, trois conditions pour être protégé
- L’employeur peut-il utiliser les œuvres réalisées par ses travailleurs à sa guise ?
- De quels droits dispose un auteur sur son œuvre ?
- Réforme des droits d’auteur, nouveautés
- Utilisation d’une œuvre protégée
- Comment enregistrer une marque à différents niveaux et à quelles conditions ?
- Protéger la marque de son entreprise
- La propriété intellectuelle, interview de Pecher & Partners
- L’épargne-carrière, mode d’emploi
- Les clefs pour devenir indépendant !
- 4 critères à remplir pour être qualifié d’indépendant
- Indépendant et salarié dans la même société : oui ou non ?
- ChatGPT n’est pas juriste
- Juriste conseil, bureau social, secrétariat social : quelles différences ?
- Suppression de l’obligation des compétences en gestion, interview croisée d’un juriste et d’un comptable
- Brevet, le guide pour déposer une demande
- Les chèques PI de l’EUIPO sont disponibles depuis le 22 janvier
- Les enjeux juridiques de l’Intelligence Artificielle
- Google Analytics, une utilisation risquée